Ông Trần Hoàng Ngân: Nghiêm túc rút kinh nghiệm với sự cố Ngân hàng SCB và khủng hoảng thị trường trái phiếu năm 2022
Theo Đại biểu Trần Hoàng Ngân (Đoàn ĐBQH TP. HCM), sự cố khủng hoảng thị trường trái phiếu doanh nghiệp năm 2022 và bài học từ Ngân hàng SCB là những vấn đề cần nghiêm túc rút kinh nghiệm trong xây dựng quy định liên quan đến ngành ngân hàng.
Tiếp tục phiên làm việc tại Hội trường, sáng nay 9/8, Quốc hội thảo luận, cho ý kiến về Luật Ngân hàng, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng sửa đổi.
“Bài học” SCB và khủng hoảng thị trường trái phiếu 2022 cho ngành ngân hàng
Đại biểu Trần Hoàng Ngân, Đoàn ĐBQH TP.HCM đồng tình bổ sung quy định ngân hàng thương mại, tổ chức tín dụng làm đại lý quản lý tài sản bảo đảm trái phiếu doanh nghiệp riêng lẻ trong Luật Các tổ chức tín dụng sửa đổi.
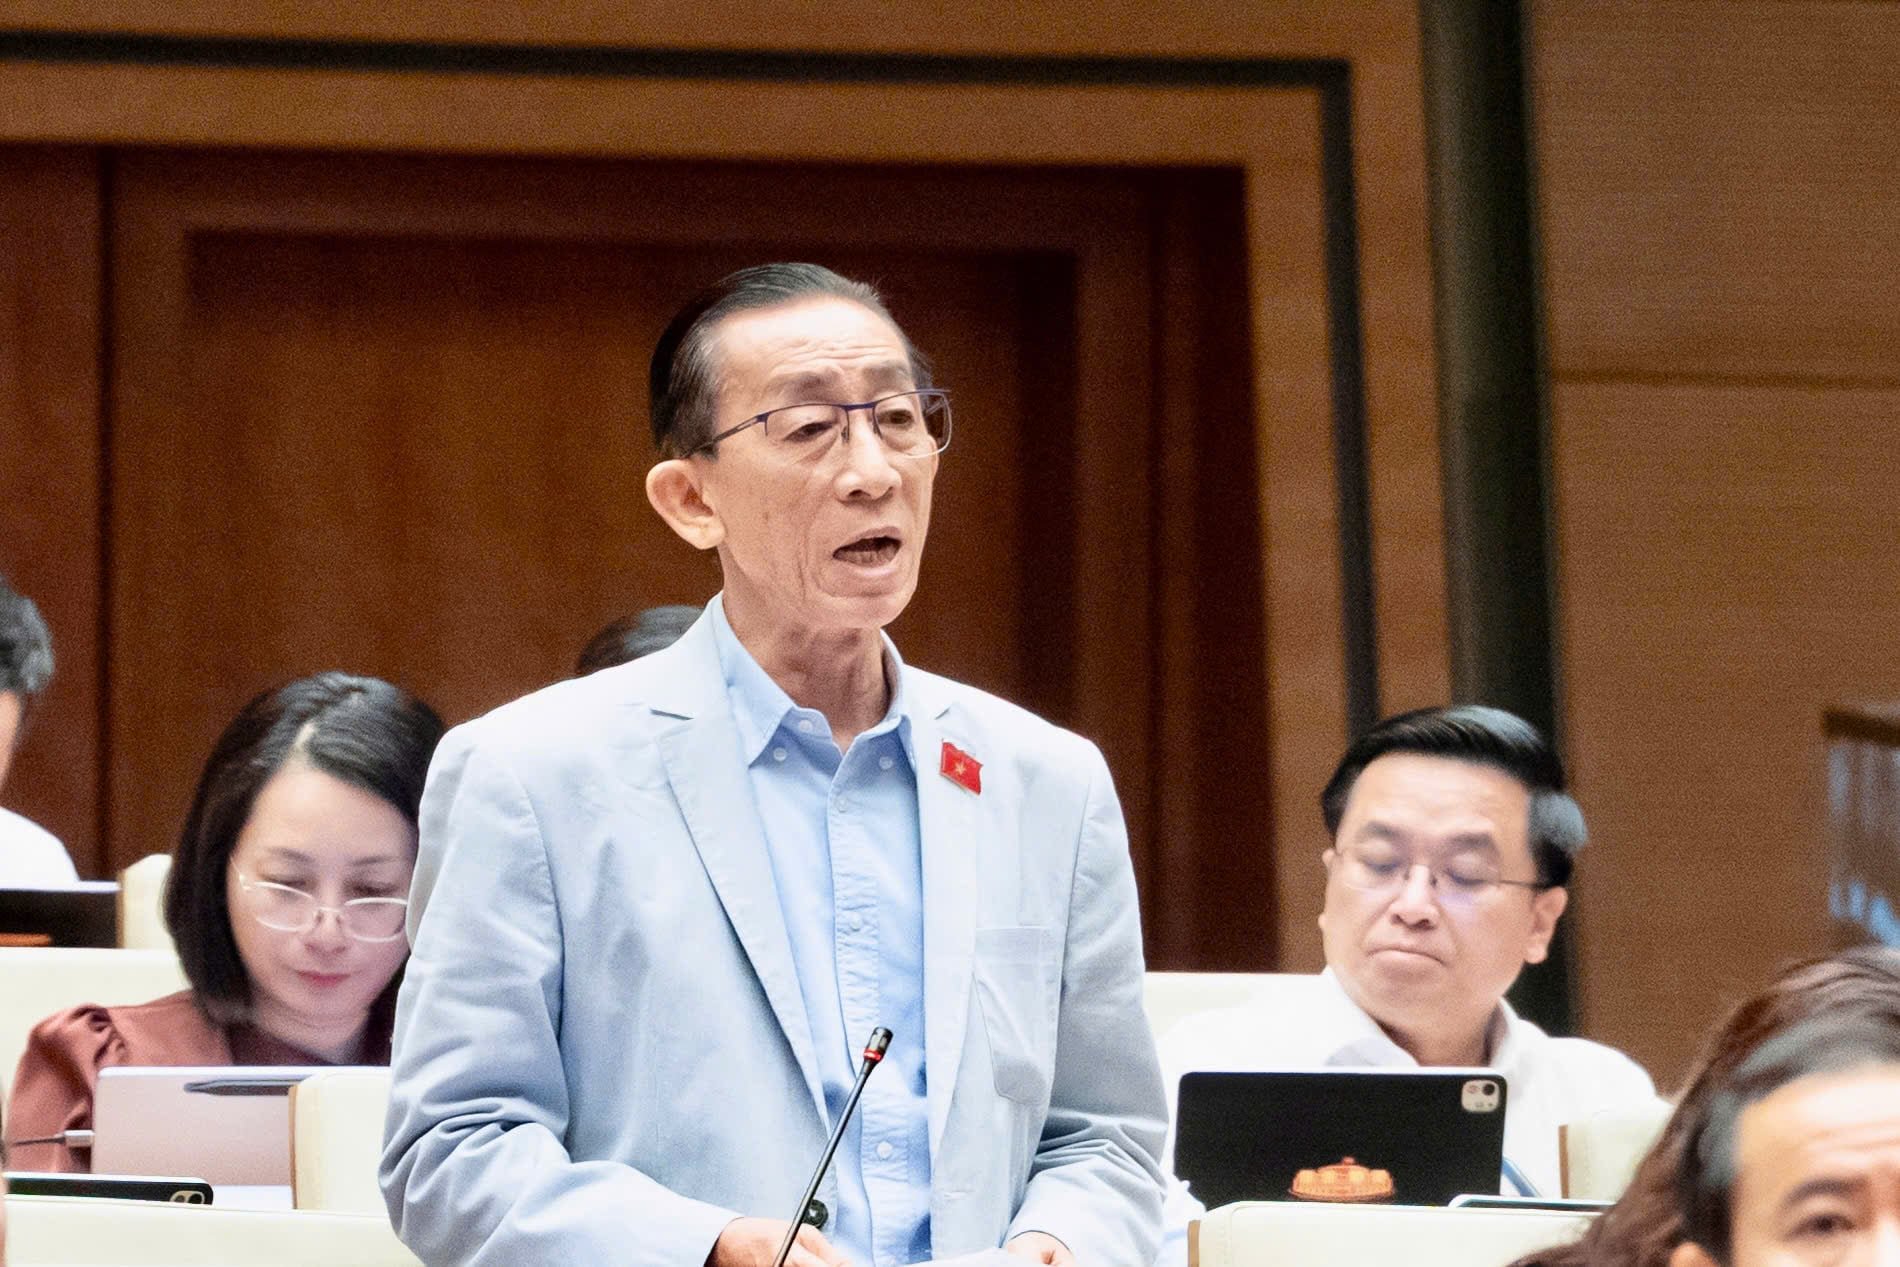
Đại biểu Trần Hoàng Ngân, Đoàn ĐBQH TP.HCM - (Ảnh Media QH)
Theo đại biểu, dù chỉ một câu nhưng quy định này có ý nghĩa và tác động lớn đến việc cơ cấu lại thị trường tài chính Việt Nam hiện nay.
Ông Ngân cho rằng, hiện dư nợ trong hệ thống ngân hàng thương mại trên 20 triệu tỷ đồng, tương đương 145% GDP, là mức rất lớn. Do đó, cần nâng vai trò của thị trường vốn. Định hướng vốn hóa thị trường chứng khoán là 100% GDP, hiện đạt 80% GDP; thị trường trái phiếu doanh nghiệp định hướng khoảng 25-30% GDP, hiện chỉ khoảng 12% GDP.
Việc bổ sung chức năng này góp phần cơ cấu lại thị trường tài chính Việt Nam, cho phép ngân hàng thương mại làm đại lý quản lý tài sản bảo đảm của trái phiếu doanh nghiệp riêng lẻ.
Tuy nhiên, đại biểu đồng tình với ý kiến của các đại biểu phát biểu trước và cho rằng không nên quy định quá nhiều nội dung trong Luật Các tổ chức tín dụng khi luật này đã có một số quy định liên quan và Luật Chứng khoán cũng đã có quy định.
Đại biểu đề nghị Ngân hàng Trung ương yêu cầu các ngân hàng thương mại khi thực hiện nhiệm vụ này phải giải thích rõ cho khách hàng đâu là đại lý phát hành, đâu là bảo lãnh thanh toán phát hành, đâu là đại lý quản lý tài sản bảo đảm để khách hàng không bị nhầm lẫn.
Theo ông Ngân: “Sự cố khủng hoảng thị trường trái phiếu doanh nghiệp năm 2022 và bài học từ Ngân hàng SCB là những vấn đề cần nghiêm túc rút kinh nghiệm”.
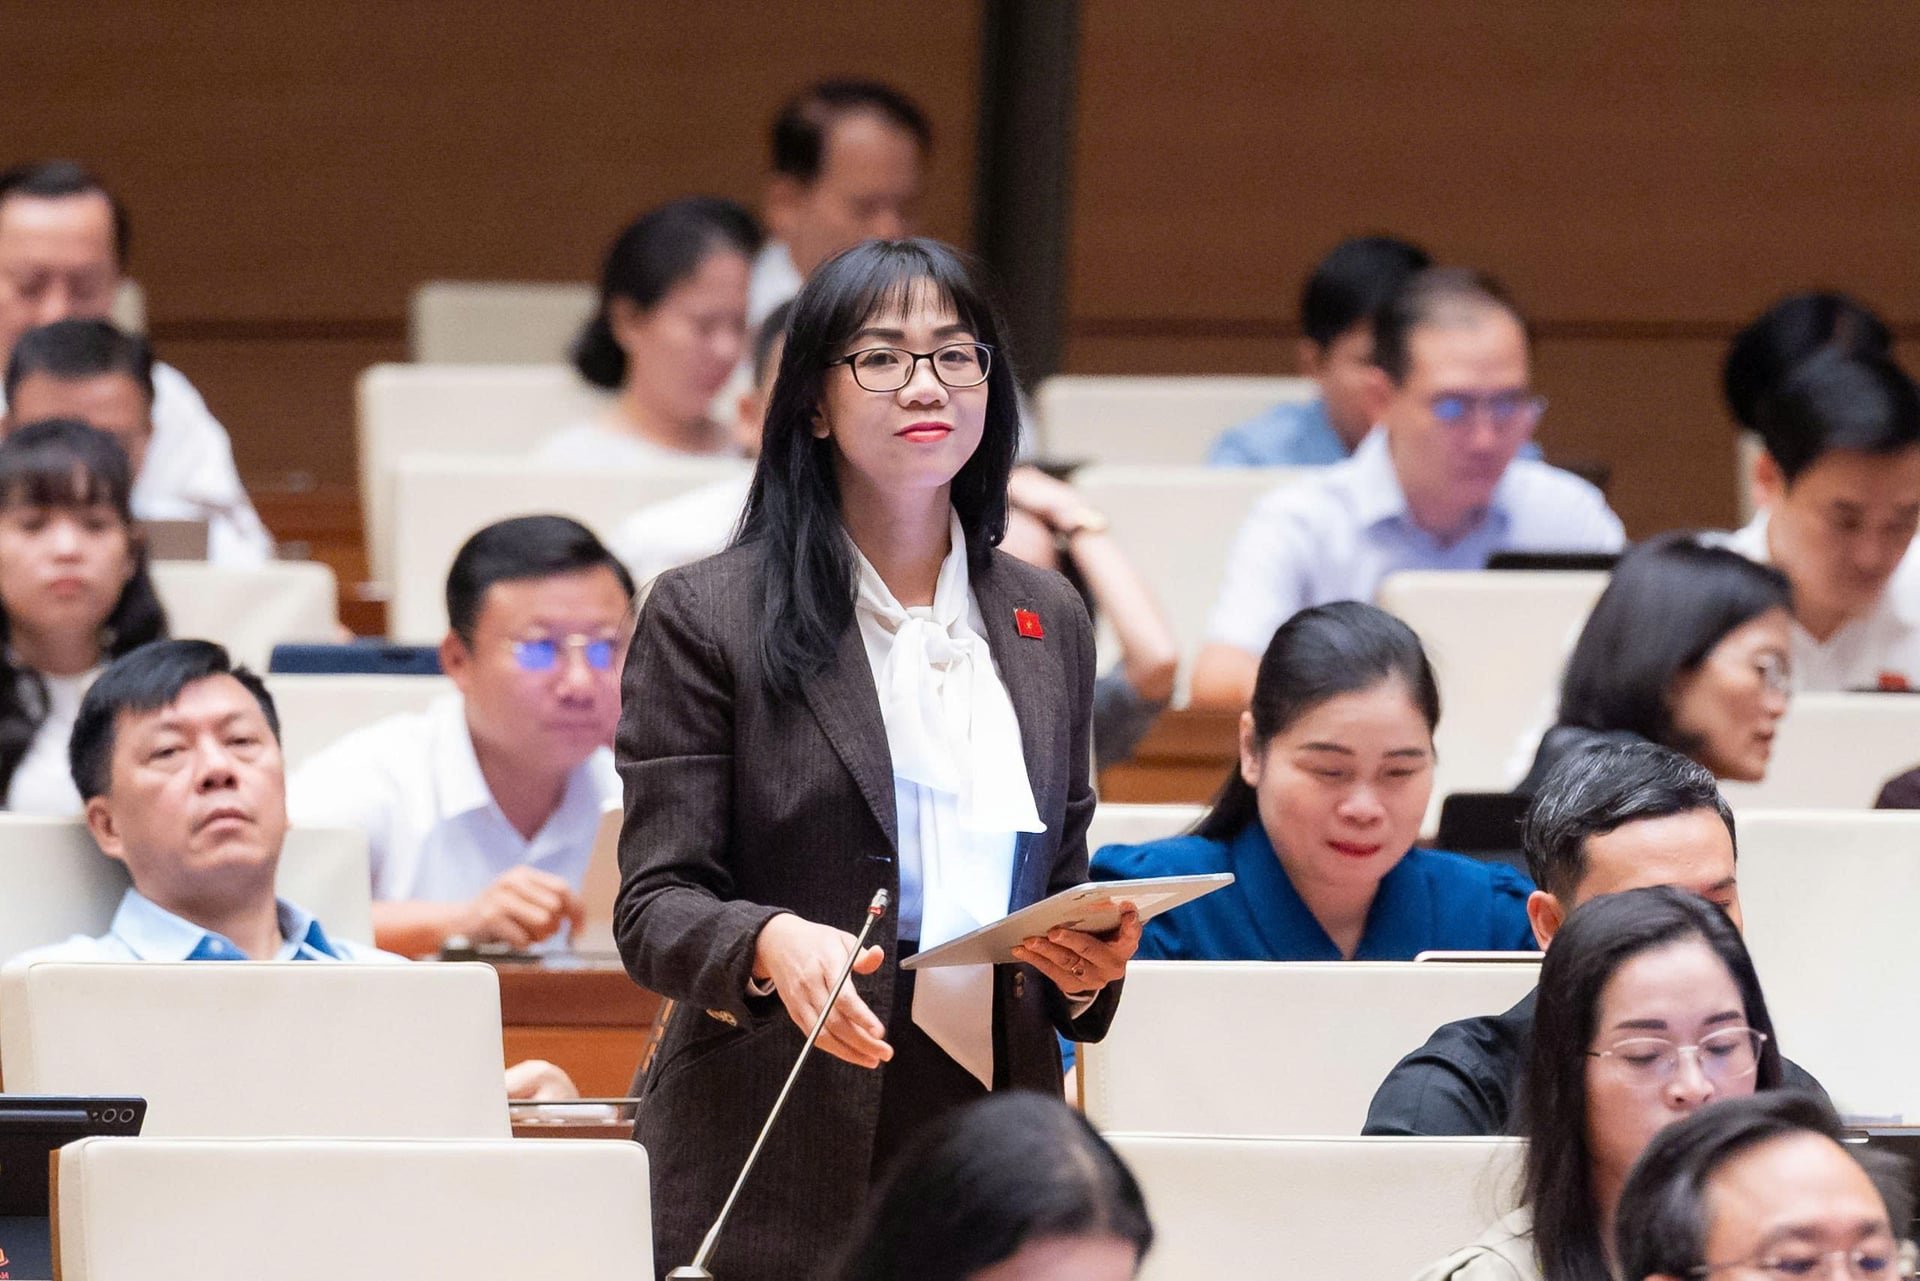
Đại biểu Trịnh Tú Anh, Đoàn ĐBQH tỉnh Lâm Đồng - (Ảnh Media QH)
Đại biểu Trịnh Tú Anh (Đoàn ĐBQH tỉnh Lâm Đồng) đánh giá cao việc Ban soạn thảo đưa 15 dấu hiệu giao dịch đáng ngờ liên quan đến tài sản mã hóa vào Dự thảo Luật Phòng chống rửa tiền. Theo bà Tú Anh, đây là bước tiến quan trọng trong việc cụ thể hóa Khuyến nghị 15 của FATF, tạo cơ sở pháp lý cho việc nhận diện, đánh giá và kiểm soát rủi ro rửa tiền liên quan đến tài sản mã hóa.
Bà Tú Anh đề nghị cần hình thành năng lực phân tích và điều tra tài chính số, theo đó, một hệ thống giám sát tốt cũng chưa đủ nếu cơ quan tiếp nhận và xử lý báo cáo giao dịch đáng ngờ không có năng lực phân tích tương ứng.
Báo cáo giao dịch đáng ngờ liên quan đến tài sản mã hóa có cấu trúc khác giao dịch ngân hàng thông thường. Ngoài thông tin về chủ thể và giao dịch, cơ quan phân tích có thể phải xử lý lịch sử giao dịch trên chuỗi, sự kiện của hợp đồng thông minh, dòng dịch chuyển của token và quan hệ giữa hàng nghìn, thậm chí hàng triệu địa chỉ ví điện tử.
Chống rửa tiền không thể dựa vào phương pháp truyền thống nữa
Do đó, theo bà Tú Anh phòng, chống rửa tiền trong lĩnh vực này không thể chỉ dựa trên phương pháp truyền thống mà cần bổ sung năng lực phân tích blockchain, điều tra tài chính số và pháp chứng kỹ thuật số.
Bà Tú Anh đề nghị, đối với tài sản mã hóa, cần chuyển từ tư duy “quy định phải phát hiện dấu hiệu nào” sang tư duy đầy đủ hơn: “phát hiện bằng dữ liệu nào, bằng công cụ nào và ai có năng lực phân tích kết quả đó”. Nếu thiếu một trong ba yếu tố này, quy định rất dễ dừng ở yêu cầu tuân thủ trên văn bản.
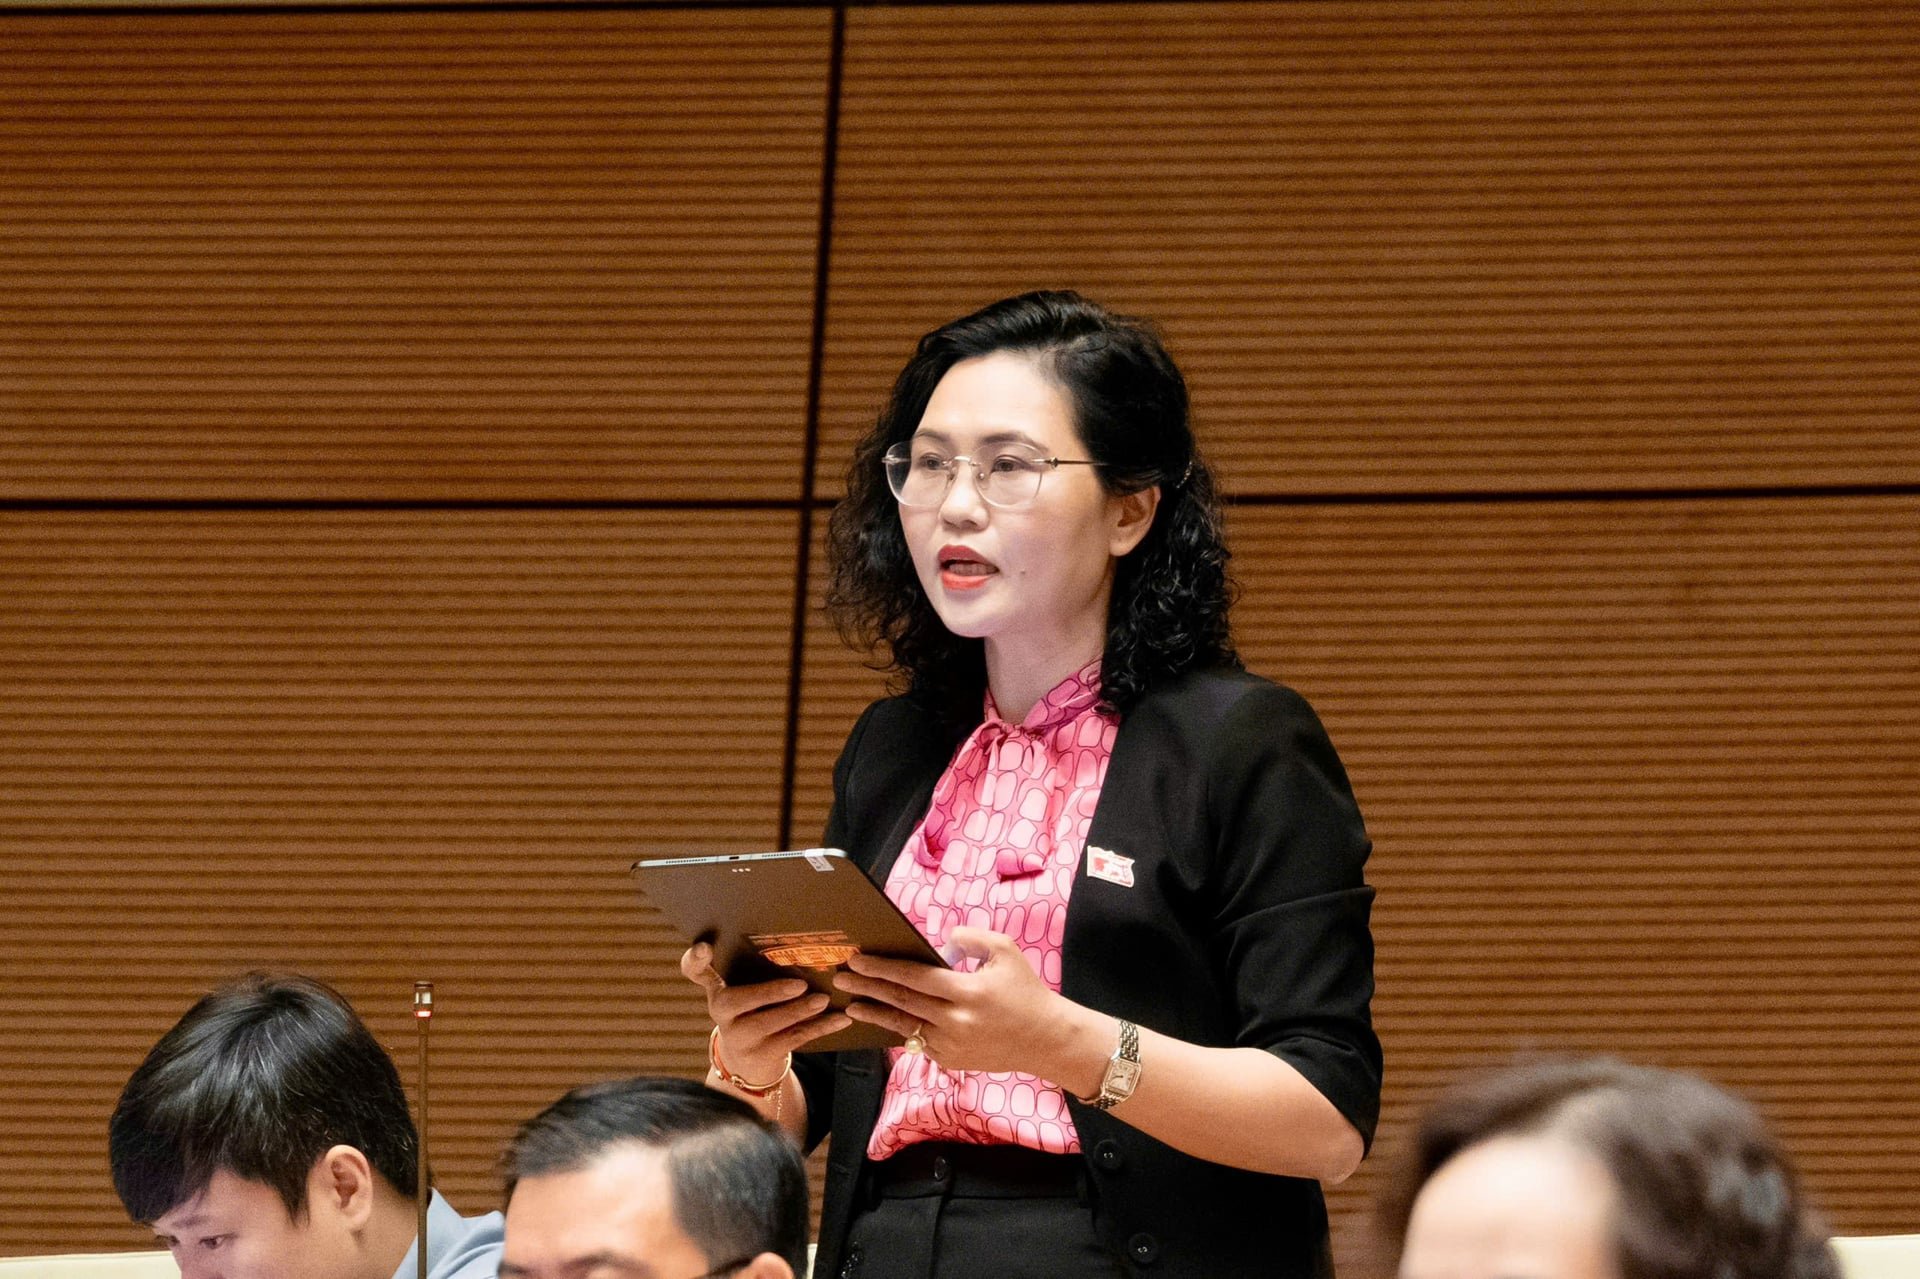
Đại biểu Lê Thị Thuý Sen, Đoàn ĐBQH tỉnh Hưng Yên - (Ảnh Media QH)
Đại biểu Lê Thị Thuý Sen (Đoàn ĐBQH tỉnh Hưng Yên) đề nghị làm rõ 3 vấn đề trên nguyên tắc “dĩ bất biến, ứng vạn biến” trong thiết kế chính sách liên quan đến hoạt động ngân hàng. Trong đó, thứ nhất, các trường hợp được sử dụng ngoại hối trên lãnh thổ Việt Nam, theo bà này, việc sử dụng ngoại hối trên lãnh thổ Việt Nam liên quan đến chủ quyền tiền tệ quốc gia và mục tiêu chống đô la hóa nền kinh tế.
Theo kinh nghiệm quốc tế, việc sử dụng ngoại tệ cơ bản được thực hiện theo nguyên tắc “dĩ bất biến, ứng vạn biến”.
Bà Sen phân tích: “Dĩ bất biến” là những quy định nghiêm về sử dụng ngoại tệ liên quan đến chủ quyền quốc gia, chủ quyền tiền tệ quốc gia, dự trữ ngoại hối. Nếu quản lý không tốt sẽ tác động xấu đến nền kinh tế. Còn “ứng vạn biến” là do nhu cầu thương mại, lợi ích quốc gia, cam kết quốc tế, mục tiêu phát triển kinh tế, điều hành chính sách tiền tệ, một số quốc gia cho phép sử dụng ngoại tệ trong một số trường hợp, phạm vi, thời điểm nhất định.
“Đây là phản ứng linh hoạt tùy vào quan hệ ngoại giao, mục tiêu kinh tế, phạm vi thực hiện và thực tế phát sinh”, Đại biểu Sen nêu.
Đại biểu đồng tình với dự thảo theo hướng trên lãnh thổ Việt Nam, mọi giao dịch thanh toán, niêm yết, quảng cáo, báo giá, định giá, ghi giá trên hợp đồng, thỏa thuận và các hình thức khác được sử dụng ngoại hối.
Để bảo đảm tính ổn định của hệ thống pháp luật, đại biểu đề nghị luật được thiết kế theo hướng giao Thống đốc quy định những trường hợp sử dụng ngoại tệ. Điều này vừa bảo đảm đúng chủ trương, vừa tạo điều kiện phản ứng linh hoạt với những yếu tố biến động như mục tiêu thương mại, kinh tế, điều hành, cam kết quốc tế và thực tiễn phát sinh.
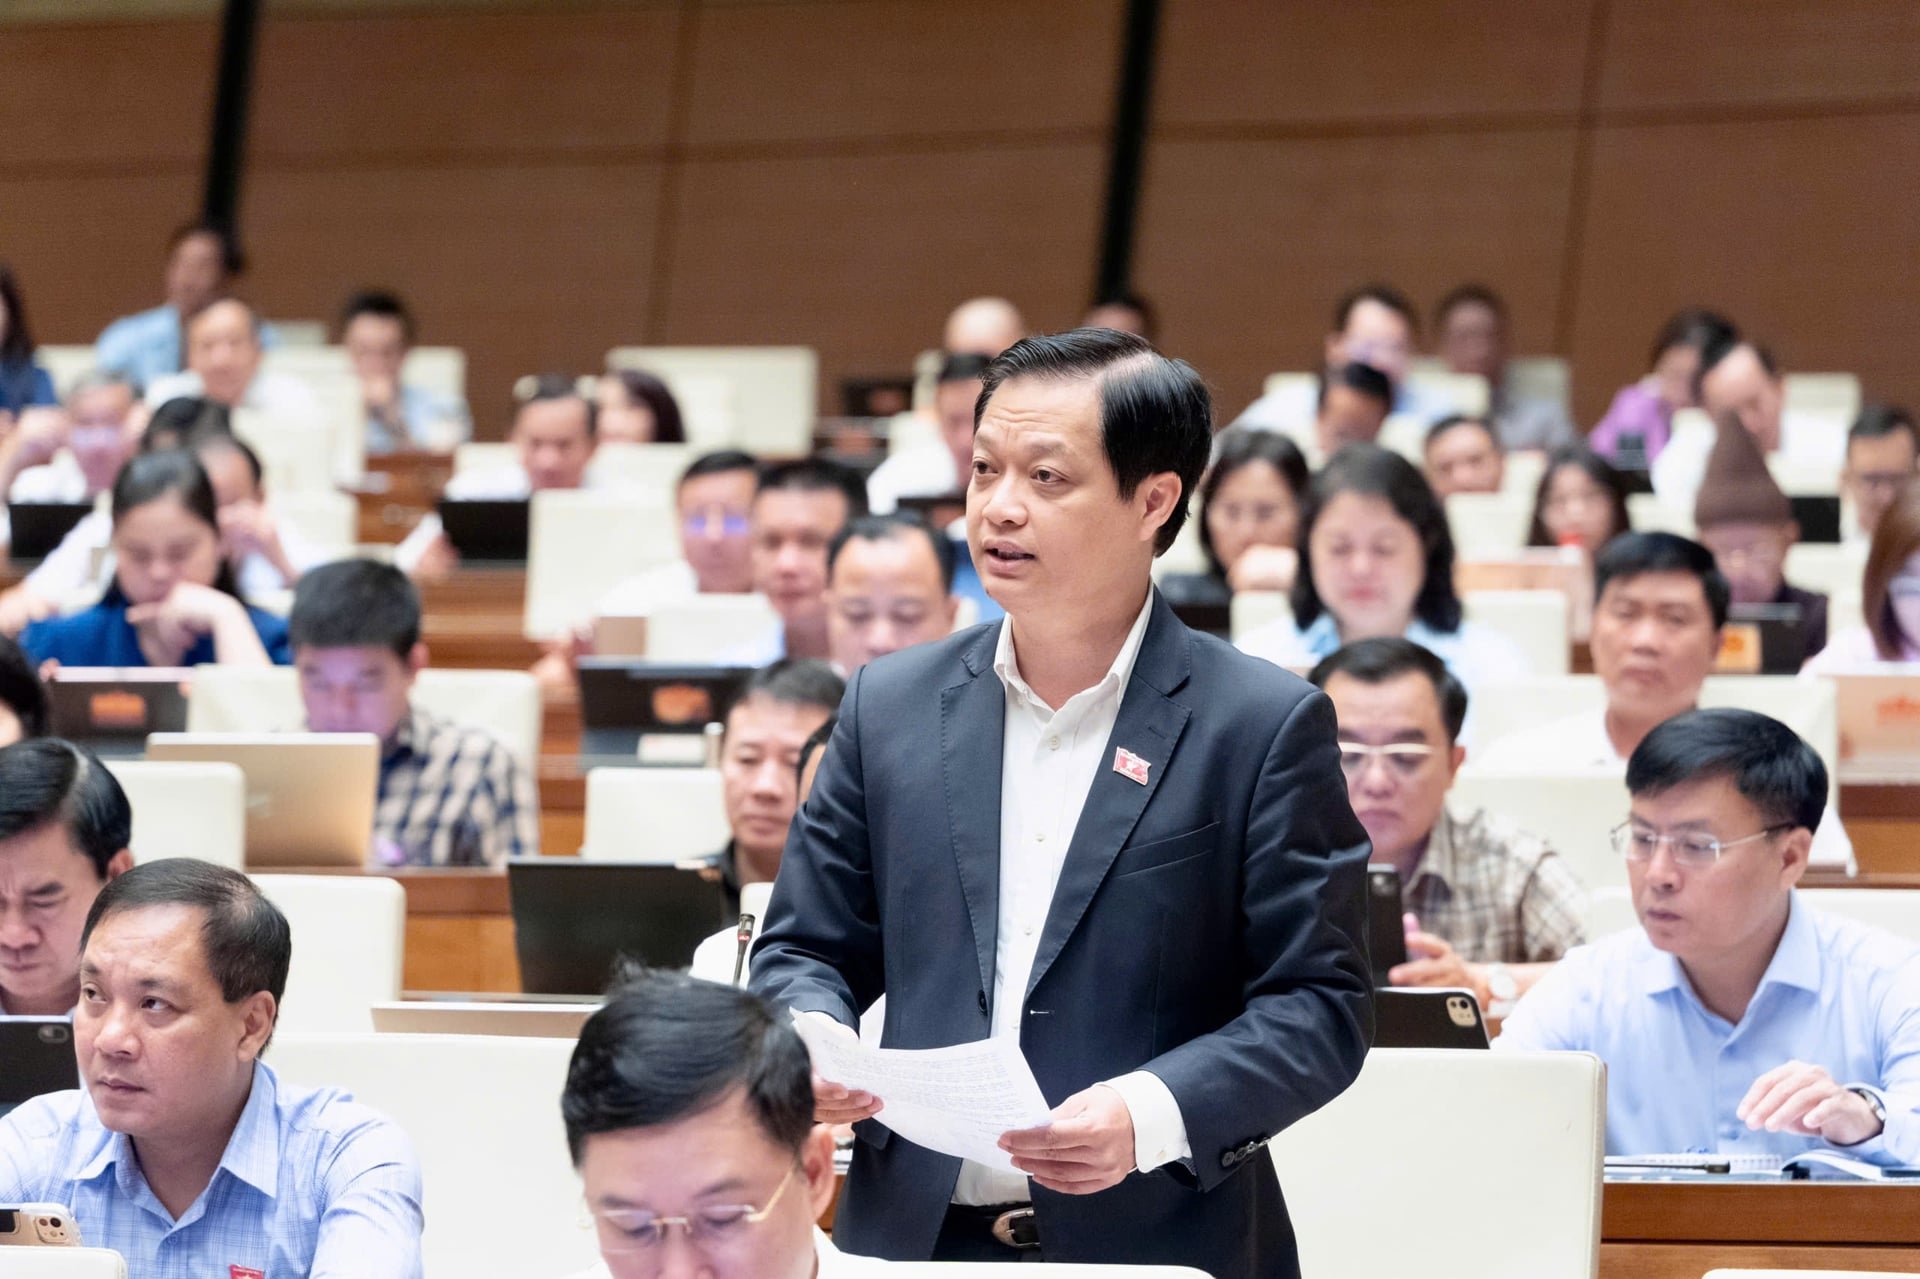
Đại biểu Nguyễn Hải Nam, Đoàn ĐBQH TP. Huế - (Ảnh Media QH)
Đại biểu Nguyễn Hải Nam (Đoàn ĐBQH TP. Huế) đồng tình cao với sửa đổi Luật Phòng, chống rửa tiền, nhất là trong bối cảnh hội nhập kinh tế quốc tế, Việt Nam cần đáp ứng các chuẩn mực quốc tế để thu hút dòng vốn và đầu tư nước ngoài, đặc biệt từ châu Âu. Luật Phòng, chống rửa tiền được sửa đổi lần này là kịp thời và cần thiết.
Đại biểu góp ý 2 vấn đề: Thứ nhất, quá trình thực hiện Luật Phòng, chống rửa tiền sẽ cần dữ liệu hằng ngày với khối lượng rất lớn, phát sinh chi phí tuân thủ cho các ngân hàng thương mại. Do đó, cần có sự hài hòa tương ứng với chi phí tuân thủ.
Đồng thời, có thể áp dụng khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số để phát hiện chính xác các giao dịch đáng ngờ, tránh tình trạng lượng dữ liệu báo cáo rất lớn nhưng vẫn để lọt những giao dịch đáng ngờ được che đậy tinh vi.
Thứ hai, cần cân đối yêu cầu phòng, chống rửa tiền với bảo vệ thông tin cá nhân. Khi triển khai các biện pháp phòng, chống rửa tiền và thu thập dữ liệu, sẽ hình thành lượng dữ liệu rất lớn, đòi hỏi bảo đảm an ninh mạng, an toàn thông tin để bảo vệ thông tin khách hàng.
Lấy ví dụ quản lý của ngân hàng tại Thuỵ Sỹ, ông Nam cho rằng: Hệ thống ngân hàng Thụy Sĩ là một ví dụ về việc vừa đáp ứng các chuẩn mực, vừa bảo đảm an toàn, bí mật thông tin khách hàng và bảo vệ thông tin cá nhân.
Theo danviet.vn
- Thành phố Hồ Chí Minh phát huy vai trò đầu tàu liên kết vùng 10.09.2026 | 15:47 PM
- Phạt đến 200 triệu đồng nếu bán, cho thuê chỗ đỗ xe ô tô chung cư không đúng quy định 10.09.2026 | 15:51 PM
- Đổi mới chế biến và bảo quản nông sản 10.09.2026 | 15:53 PM
- Giá vàng hôm nay (10/9): Đồng loạt tăng mạnh trở lại 10.09.2026 | 15:55 PM
- Giá xăng dầu hôm nay 10/9: Dầu thô tăng "sốc" trên 102 USD/thùng, giá xăng dầu chiều nay tăng mạnh? 10.09.2026 | 15:55 PM
- Từ AI đến sản xuất xanh: Những bài toán lớn tại Hội nghị Công nghiệp Sản xuất Quốc tế Việt Nam 2026 08.09.2026 | 19:35 PM
- Bộ Công Thương đề xuất Chính phủ "biệt đãi" doanh nghiệp làm chủ công nghệ bán dẫn 08.09.2026 | 15:56 PM
- Liên danh Thịnh Vượng TVT "đơn độc" trong gói thầu trăm tỷ thi công đường nối tới nút giao cao tốc Hà Nội - Hải Phòng 08.09.2026 | 18:27 PM
- Đà Nẵng đặt mục tiêu giải ngân 100% kế hoạch vốn Thủ tướng giao 08.09.2026 | 18:23 PM
- Loạt cổ phiếu đáng chú ý trước thềm nâng hạng FTSE 09.09.2026 | 18:24 PM
 Trời đẹp
27oC 30oC
27oC 30oC
27oC 30oC



Thưa quý vị và các bạn Trong chuyên mục tuần này chúng tôi xin được giải đáp những vướng mắc về pháp luật qua đơn thư chúng tôi đã tổng hợp được trong tuần qua như sau:
-
Trả lời bạn xem truyền hình ngày 22/04/2025
Thưa quý vị và các bạn Trong chuyên mục tuần này chúng tôi xin được giải...
-
Trả lời bạn xem truyền hình ngày 15/04/2025
Thưa quý vị và các bạn, trong chuyên mục tuần này chúng tôi xin được giải...
-
Trả lời bạn xem truyền hình ngày 08/04/2025
Thưa quý vị và các bạn, trong chuyên mục tuần này chúng tôi xin được giải...